Fond de caisse : montant, comptage et écarts en boutique
Fond de caisse : quel montant prévoir, quelles pièces et quels billets, comment le compter matin et soir et que faire d'un écart de caisse en boutique.
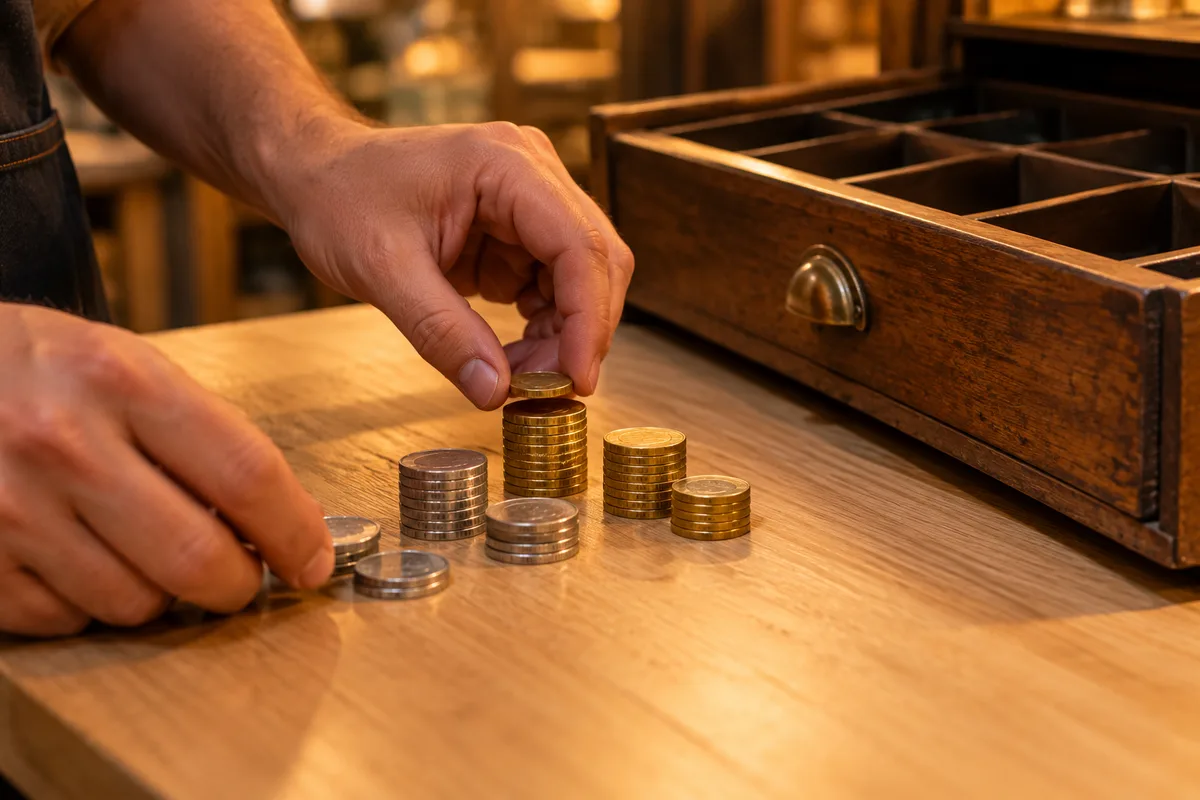
Le fond de caisse est la somme en pièces et petites coupures placée dans le tiroir avant la première vente, pour rendre la monnaie. Son montant dépend de votre panier moyen et de la part des paiements en espèces. Vérifié à l’ouverture, il se met de côté à la clôture et n’entre jamais dans la recette.
À quoi sert le fond de caisse d’une boutique
Premier client du matin, un croissant et un billet tendu : sans monnaie dans le tiroir, la vente cale. Le rôle premier du fond de caisse tient là. Il sert ensuite de repère : le soir, tout ce que le tiroir contient au-delà de ce montant correspond aux ventes en espèces du jour, diminuées des sorties notées.
Cet argent sort de la trésorerie de l’entreprise, pas des ventes. Seul le liquide en a besoin : carte, chèque et virement se règlent sans monnaie de départ.
Fond fixe ou fond variable
Avec un fond fixe, la caisse repart chaque matin avec la même somme, reconstituée la veille : la recette en espèces se lit d’une simple soustraction. Un fond variable garde la monnaie restante sans la ramener à une somme ronde. Il impose de noter un nouveau point de départ chaque soir et multiplie les erreurs. En boutique de quartier, la somme fixe simplifie presque tout.
Quel montant de fond de caisse prévoir
Aucun texte ne fixe ce montant : il relève d’une décision de gestion. Le bon niveau couvre la monnaie à rendre jusqu’à ce que les ventes alimentent le tiroir, sans immobiliser ni exposer plus d’argent que nécessaire. Cinq paramètres pèsent sur le montant du fond :
- la part des espèces dans vos ventes, souvent plus forte chez un boulanger que chez un décorateur ;
- l’écart entre vos prix et les coupures que tendent les clients : un petit achat payé avec un gros billet vide vite la monnaie ;
- les coupures que délivrent les distributeurs de billets du quartier ;
- les temps forts : jour de marché, sortie d’école, samedi matin ;
- le nombre de tiroirs ouverts en même temps.
Pour caler la somme, notez sur quelques journées la monnaie rendue avant que le tiroir se remplisse seul, puis retenez la journée la plus chargée plutôt qu’une moyenne. Une course chez le voisin pour faire de la monnaie avant midi signale un fond trop court ; des rouleaux intacts d’une semaine sur l’autre, un fond trop large.
Composer le tiroir, pièce par pièce
Une réserve faite de gros billets ne rend rien : la composition compte autant que le total. Prévoyez :
- des pièces de un et deux euros en nombre, les plus sollicitées ;
- des pièces de dix, vingt et cinquante centimes, plus quelques pièces de un, deux et cinq centimes si vos prix s’arrêtent sur des centimes ;
- des billets de cinq et de dix, de quoi rendre sur un billet de cinquante ;
- peu de billets de vingt, et aucune grosse coupure.
Rangez chaque valeur dans le même compartiment tous les jours : le rendu gagne en vitesse et en justesse. Cette réserve vient d’un retrait sur le compte professionnel, échangé en petite monnaie auprès de votre banque, et se note comme un mouvement de la banque vers la caisse.
Ce que la loi dit des espèces au comptoir
Selon la fiche « Paiement en espèces » de Service Public, vérifiée le 26 juin 2026, un commerçant qui refuse des pièces ou des billets en euros risque une amende de 150 €. Le refus reste possible si le client ne fait pas l’appoint et que la monnaie manque, si le paiement compte plus de 50 pièces, ou si les espèces sont en mauvais état, fausses ou étrangères.
La même fiche plafonne à 1 000 € le paiement en espèces d’un particulier à un professionnel, plafond relevé pour un client domicilié fiscalement à l’étranger. Carte, chèque et titres-restaurant obéissent à d’autres règles, détaillées dans le guide des moyens de paiement qu’une boutique doit accepter.
Le comptage du matin et celui du soir
Deux comptages par jour, toujours dans le même ordre, tiennent la caisse.
Avant la première vente
Comptez le fond coupure par coupure, portes fermées et tiroir hors de vue depuis la rue, puis comparez le total à celui que la feuille de la veille annonçait. Un manque se règle avant d’ouvrir : repéré le matin, il s’explique encore, alors que le soir il se noie dans les ventes. Quand deux vendeurs se relaient sur une même caisse, un comptage au changement de main garde à chaque écart une origine identifiable.
À la fermeture, séparer la recette du fond
La clôture de caisse suit toujours le même ordre :
- Éditez le récapitulatif de fin de journée, le Z dans le jargon du comptoir.
- Comptez toutes les espèces du tiroir.
- Reconstituez aussitôt la réserve du lendemain.
- Comparez le reste, la recette réelle, aux ventes en espèces enregistrées.
- Rangez cette recette au coffre ou dans une pochette fermée jusqu’au dépôt.
Le calcul tient en une ligne : espèces comptées, moins le fond du matin et les apports de monnaie, plus les sorties justifiées, doivent égaler les ventes en espèces enregistrées. La différence forme l’écart de caisse.
Le Bulletin officiel des finances publiques (BOI-TVA-DECLA-30-10-30, version du 25 mars 2026) rappelle qu’un logiciel ou système de caisse sécurisé doit prévoir une clôture journalière, mensuelle et annuelle, obligation qui vise les assujettis à la TVA enregistrant les règlements de particuliers. Les critères pour choisir un logiciel de caisse sécurisé sont traités à part.
La feuille de caisse, trace écrite de la journée
La feuille de caisse résume la journée du tiroir. L’article R123-174 du Code de commerce admet que des opérations de même nature, réalisées en un même lieu et au cours d’une même journée, soient récapitulées sur une pièce justificative unique. Une feuille complète porte :
- la date, la caisse et les initiales de la personne qui compte ;
- le fond d’ouverture détaillé par coupure ;
- les ventes par moyen de paiement, reprises de la clôture ;
- les sorties et les apports, chacun avec son justificatif ;
- la recette mise de côté, le dépôt en banque et l’écart constaté avec sa cause probable ;
- le fond laissé pour le lendemain.
Carnet, modèle imprimé ou tableur : le support compte moins que la régularité.
Écart de caisse : trouver la cause avant de corriger
Un excédent signale une erreur au même titre qu’un manque : une vente payée en liquide mais saisie par carte laisse un surplus dans le tiroir et une ligne carte supérieure au relevé du terminal. Causes fréquentes :
- une erreur de rendu aux heures de pointe ;
- un mode de paiement mal saisi ;
- un retour remboursé en liquide sans passage en caisse ;
- une petite dépense payée avec le tiroir sans justificatif ;
- une réserve du matin mal comptée ou mal reconstituée ;
- un billet faux accepté dans la précipitation ;
- un vol, piste à n’examiner qu’une fois les autres écartées.
La conduite à tenir le soir même
Faites recompter par une autre personne, rapprochez le relevé du terminal de la ligne carte de la clôture, puis relisez annulations et retours. Notez l’écart et sa cause sur la feuille et laissez-le apparaître dans les comptes : le combler de votre poche efface la seule trace utile. Des écarts répétés sur les mêmes créneaux appellent une revue des procédures.
Côté équipe, l’article L1331-2 du Code du travail interdit les sanctions pécuniaires : un manque ne se retient pas sur la paie. Pour les écarts de stock, la méthode est celle de la démarque inconnue en boutique.
Un billet reconnu faux ne repart jamais dans le rendu : l’article 442-7 du Code pénal punit de 7 500 euros d’amende celui qui, ayant reçu un faux billet en le croyant bon, le remet en circulation après avoir découvert sa fausseté. Gardez-le à part et signalez-le à la police ou à la gendarmerie.
Protéger les espèces jusqu’au dépôt
Moins d’argent dort dans le tiroir, moins un vol coûte cher. Quatre habitudes réduisent l’exposition des espèces en caisse :
- un plafond pour le tiroir, l’excédent remontant au coffre en cours de journée ;
- un comptage boutique fermée, loin de la vitrine ;
- des dépôts en banque à jours, heures et trajets variables ;
- le soir, réserve et recette au coffre, tiroir vide laissé ouvert.
Relisez aussi votre contrat d’assurance, qui peut fixer des limites d’espèces couvertes en caisse et au coffre.
Dès ce soir, notez la composition exacte de votre fond de caisse et la recette en espèces : une semaine de feuilles suffit souvent à révéler le bon montant.
Fond de caisse : les questions des commerçants
Faut-il écrire fond de caisse ou fonds de caisse ?
Les deux graphies circulent. « Fonds », avec un s même au singulier, désigne une somme d’argent ou un capital, comme dans fonds de commerce ou fonds propres ; « fond » désigne la partie basse ou le cœur d’un objet. La logique de la langue plaide donc pour « fonds de caisse ». La version sans s reste pourtant très répandue au comptoir, où seule compte la pratique : une somme fixe, recomptée chaque matin.
Le fond de caisse entre-t-il dans le chiffre d’affaires ?
Non. Cette réserve provient de la trésorerie de l’entreprise, en général d’un retrait sur le compte professionnel : il s’agit d’un transfert de la banque vers la caisse, pas d’une vente. Seules les espèces encaissées au-delà de ce montant forment la recette du jour. Reconstitué chaque soir au même niveau, le fond reste dans le tiroir de jour en jour et ne réapparaît dans les comptes que si vous en modifiez le montant.
Un commerçant peut-il ouvrir sans fond de caisse ?
Rien ne l’y oblige légalement. D’après la fiche Paiement en espèces de Service Public, vérifiée le 26 juin 2026, le client doit faire l’appoint, et le vendeur peut refuser un règlement en liquide s’il n’a pas la possibilité de rendre la monnaie. Ce refus reste licite, contrairement au refus de principe des espèces, puni d’amende. Commercialement, il coûte une vente, parfois un habitué.